نظام إدارة تشغيل وحسابات مصانع البلاستيك والمطاط
تابع الخامات والخلطات وأوامر الإنتاج، واعرف حجم الهالك وتكلفة كل تشغيلة.
تابع إنتاج البلاستيك والمطاط واعرف تكلفة كل تشغيلة
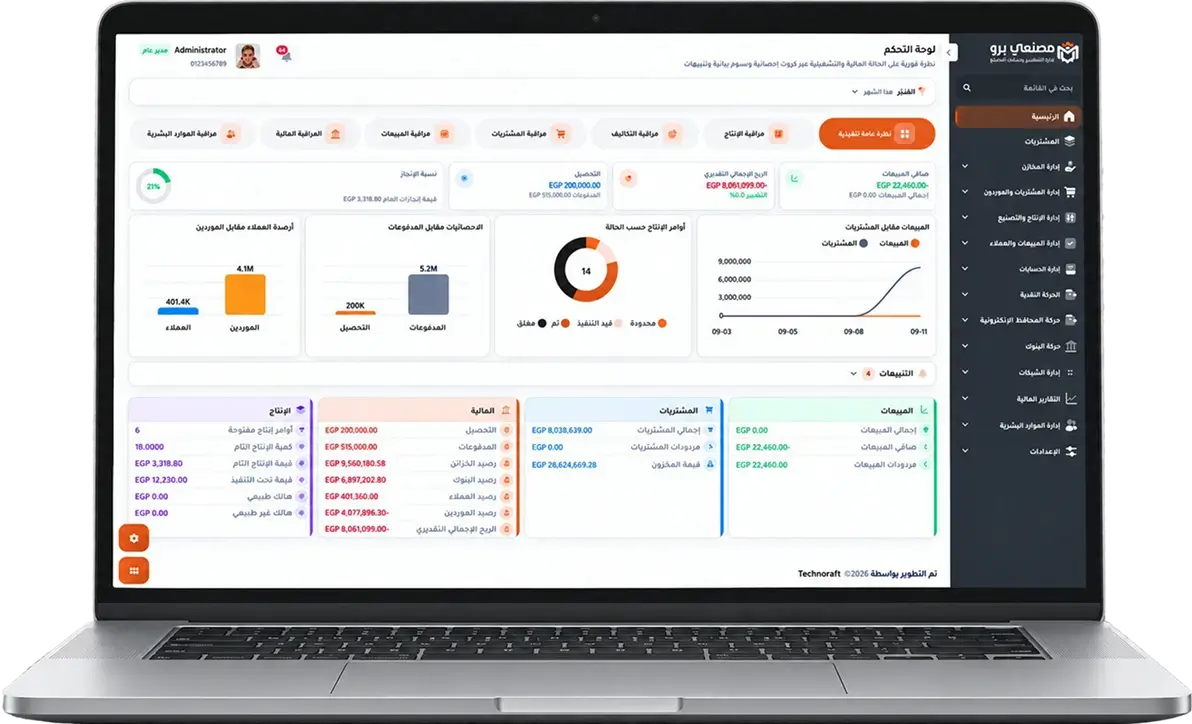
اربط الخامات والخلطات وأوامر الإنتاج والكميات المنتجة والمرفوضات داخل مصنعي برو، لتعرف ما تم استهلاكه وما خرج فعليًا من التشغيل.
-
1متابعة مكونات الخلطة واستهلاكها.
-
2وضوح الكميات السليمة والمرفوضة.
-
3مقارنة تكلفة التشغيل المخططة بالفعلية.



نفهم تحديات الخلط والتشكيل والهالك داخل مصنعك.
تغيّر نسب الخامات والقوالب ونسبة المرفوضات قد يجعل نفس المنتج يخرج بتكلفة مختلفة من تشغيلة لأخرى.

فروق في استهلاك الخلطة
يصعب تفسير اختلاف استهلاك الخامات والإضافات عن الكميات المحددة للإنتاج.

تغييرات القوالب والتجهيز
قد تتداخل أوامر الإنتاج أو يتأخر تنفيذها مع تغيّر القوالب وتجهيز التشغيل.

عدم وضوح المرفوض والمرتجعات
تسجيل المنتج المرفوض والخامات المعادة للتشغيل بشكل منفصل يربك متابعة الكميات.

تكلفة متغيرة لكل تشغيلة
لا يظهر بسهولة أثر الهالك والمرفوضات ومصروفات التشغيل على تكلفة المنتج.
شاهد كيف يعالج مصنعي برو تحديات مصنعك داخل النظام
كل مرحلة في مصنعك تصبح أوضح عندما ترتبط الخامات والتشغيل والإنتاج والهالك والتكلفة داخل منظومة واحدة.
- بيانات موحدة ومترابطة.
- تكلفة فعلية أكثر وضوحًا.
- تقارير لحظية تساعد الإدارة على اتخاذ القرار.
تقارير أوامر الإنتاج
متابعة الأوامر المخططة والجارية والمكتملة والمتأخرة، والكميات المطلوبة والمنفذة والمتبقية.
تقارير استهلاك الخامات
مقارنة الكميات المعيارية في وصفة المنتج بالكميات المصروفة والمستهلكة فعليًا.
تقارير التشغيلات والصلاحية
متابعة حركة التشغيلات والكميات المرتبطة بها وتواريخ الإنتاج والانتهاء وحالتها داخل المخزون.
تقارير الجودة
عرض نتائج فحص الخامات والإنتاج والمنتجات النهائية، مع متابعة المقبول والمرفوض وأسباب الرفض.
تقارير الهالك
معرفة كمية الهالك ونسبته وأسبابه والمرحلة التي حدث فيها وتأثيره على التشغيل والتكلفة.
تقارير التكلفة الفعلية
مقارنة التكلفة المخططة بالتكلفة الفعلية لكل منتج أو أمر إنتاج، وتحديد مصادر الانحراف.
تقارير المخزون
عرض الأرصدة والحركات والكميات المتاحة والمحجوزة والراكدة أو القريبة من انتهاء الصلاحية.
تقارير المبيعات والربحية
متابعة مبيعات المنتجات والعملاء والتحصيلات وهوامش الربح وفقًا للبيانات التشغيلية والمالية.


فسّر فرق الاستهلاك بين الخلطة المخططة والإنتاج الفعلي
الخامات والكميات ومراحل التشغيل
ابدأ بقائمة الخامات والخلطة المعتمدة، ثم اربط الصرف والمرتجعات بالأمر. سجّل مراحل التشغيل والكميات والوقت والهالك ومخرجات الجودة حتى تراجع تكلفة الإنتاج على أساس الحركات الفعلية.
محاكاة تشغيلية توضيحية
أمر افتراضي لمنتج بلاستيكي يستهلك خامة وإضافات حسب قائمة مواد مخططة. إذا زاد الصرف الفعلي، يراجع الفريق السبب والمرتجع والهالك والكمية المقبولة، بدل افتراض أن فرق الاستهلاك كله إنتاج صالح. هذا مثال توضيحي وليس قياسًا لتوفير أو كفاءة مصنع.
ما الذي يوضح سبب فرق التكلفة؟
راجع تكلفة الأمر والوحدة واستهلاك الخامات مقارنة بالمخطط، ثم الوقت والهالك والكميات المقبولة. تؤثر طريقة التعامل مع المرتجع أو إعادة التشغيل في المراجعة، وتُحدد ضمن السياسة المعتمدة للمصنع.
هل توجد إدارة إسطمبات أو ربط PLC جاهز؟
لا تؤكد هذه الصفحة وجود إدارة إسطمبات متخصصة أو ربط مباشر بوحدات تحكم الماكينات. تُراجع هذه المتطلبات مع الفريق الفني لتحديد المتاح والإعداد أو التطوير المطلوب.
راجع الدورة والتكلفة وخطة التشغيل
نظام إدارة تشغيل وحسابات مصانع البلاستيك والمطاط | مصنعي برو
تابع الخامات والخلطات وأوامر الإنتاج، واعرف حجم الهالك وتكلفة كل تشغيلة.