متابعة مرتجعات خامات مصانع المعادن | مصنعي برو
تابع رد بقايا الخام الصالحة إلى المخزن ثم صرفها لأمر آخر، بمحاكاة كميات واضحة دون افتراض تحسين قص أو قرار تلقائي بصلاحية الخام.
تحكّم في تصنيع المعادن من الخامة حتى المنتج النهائي
اربط الخامات والمقاسات وأوامر التصنيع ومراحل القص والتشكيل والتجميع داخل مصنعي برو، لتتابع كل أمر وتعرف استهلاكه وتكلفته.
-
1متابعة الخامات حسب النوع والمقاس.
-
2وضوح مراحل تنفيذ أوامر التصنيع.
-
3ربط بواقي القص والهالك بالتكلفة.


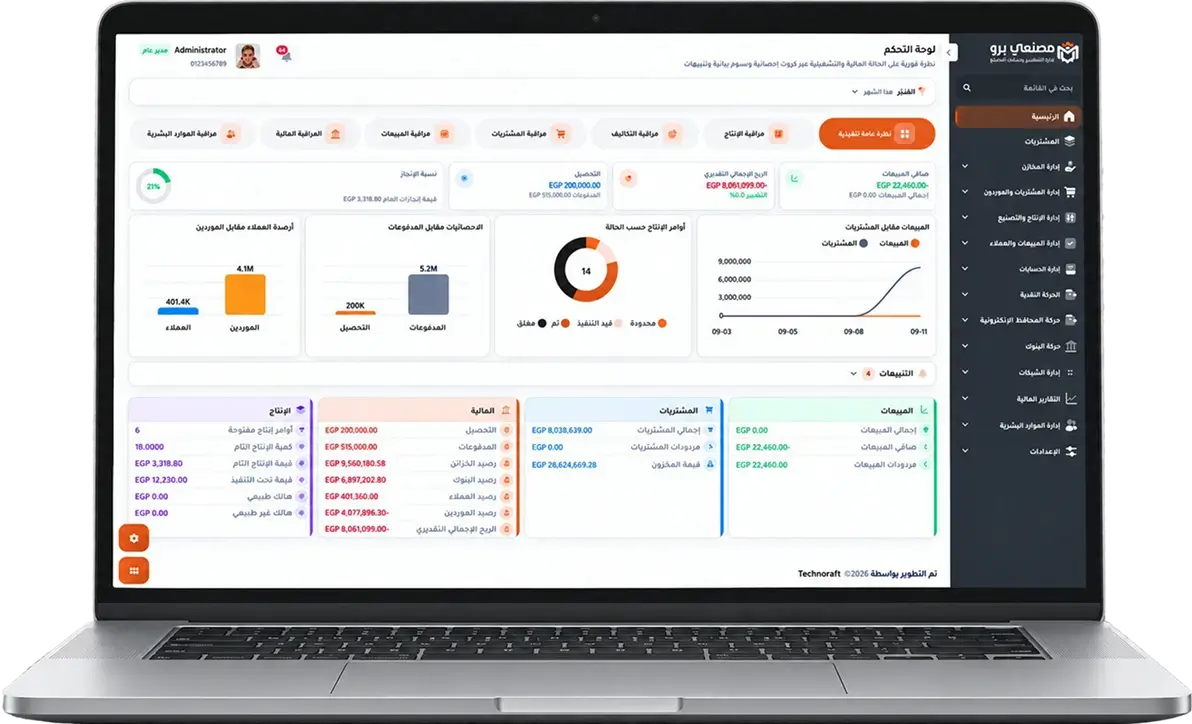

نفهم تحديات المقاسات والقص والتشغيل في صناعة المعادن التي تواجه مصنعك.
اختلاف أنواع الخامات وأوزانها ومقاساتها يجعل ضبط الاستهلاك ومتابعة بواقي التشغيل أساسًا لمعرفة التكلفة.

تداخل الخامات والمقاسات
يصعب متابعة الأوزان والمقاسات والأنواع عندما تتوزع بيانات أمر التصنيع على ملفات متعددة.

فروق استهلاك المعادن
قد يزيد استهلاك الخامة عن المخطط بسبب القص أو إعادة التشغيل دون وضوح السبب.

بواقي القص والهالك
بواقي التشغيل والهالك قد لا تُربط بأمر الإنتاج، فتغيب صورة التكلفة الحقيقية.

تكلفة غير واضحة لأمر التصنيع
يصعب جمع تكلفة الخامة ومراحل التشكيل والتجميع لكل أمر بصورة دقيقة.
باقي الخام الصالح: هل رجع للمخزن قبل استخدامه في أمر آخر؟
قد ينتهي أمر تشغيل ويترك خامة قابلة للاستخدام. نقلها مباشرة إلى أمر آخر من غير تسجيل ردها وصرفها يجعل تفسير رصيد المخزن وحركات الأمرين أصعب. السؤال هنا عن مسار الخامة، لا عن نسبة هالك مفترضة.
يشمل مصنعي برو حركات المخزون وكارت الصنف، والإضافات والمرتجعات أثناء تنفيذ أمر الإنتاج. نراجع تسلسل رد الخام إلى المخزن وصرفه لأمر آخر، مع الفصل بين خامة قرر المصنع صلاحيتها للرد وبين هالك له سبب وحركة مسجلة.
في محاكاة، راجع فريق المصنع 8 كجم متبقية واعتبرها صالحة للرد. سُجل ردها للمخزن، ثم صُرف منها 5 كجم لأمر آخر. المتبقي من هذه الكمية المرتدة 3 كجم. المثال لا يحكم على جودة الخام تلقائيًا، ولا يستنتج وزن المنتج أو تكلفة الأمر من هذا الحساب.
مثال تقرير: الصرف والمرتجع والهالك كلٌّ على حدة
محاكاة تعليمية بأرقام ومراجع وهمية؛ ليست بيانات عميل أو لقطة شاشة من النظام. الجدول يوضح طريقة قراءة البيانات، ولا يمثل تقريرًا قطاعيًا جاهزًا بهذا الشكل.
في الأمر الوهمي SIM-MET-A نراجع خامة واحدة ووحدة قياس واحدة. نفترض أن 2 كجم الهالك المبيّنة أدناه جزء من الخامة التي صُرفت لهذا الأمر، وليست صرفًا إضافيًا، وأن فريق المصنع راجع صلاحية 8 كجم للرد.
| البند | الكمية | كيف نقرأه؟ |
|---|---|---|
| صرف للأمر A | 100 كجم | حركة خامة من المخزن إلى الأمر |
| مرتجع صالح من A | 8 كجم | حركة رد مستقلة إلى المخزن |
| هالك مسجل على A | 2 كجم | سجل مستقل له سبب وحالة اعتماد؛ ليس مرتجعًا صالحًا |
صافي المصروف بعد المرتجع = 100 − 8 = 92 كجم. هذا ليس وزن المنتج ولا استهلاكًا سليمًا مثبتًا، ولا نخصم الهالك مرة أخرى ونسمي الباقي تلقائيًا استهلاكًا. صرف 5 كجم من المرتجع إلى الأمر SIM-MET-B حركة مستقلة؛ يبقى 3 كجم من الكمية المرتدة في المثال، وليس بالضرورة رصيد المخزن كله. اختلاف المصروف عن المخطط لا يُسمّى هالكًا دون سجل يثبته.
افهم العلاقة بين حركات الخامات وتكلفة الإنتاج
هل كل خام متبقٍ من أمر التشغيل يُسجّل هالكًا؟
لا. نفصل بين خام راجع فريق المصنع صلاحيته للرد إلى المخزن، وهالك له سبب وحركة مسجلة. مصنعي برو يتضمن مرتجعات أثناء تنفيذ أمر الإنتاج وحركات مخزون وكارت صنف؛ قرار صلاحية الخام لا نفترض أنه يُتخذ تلقائيًا.
هل يشمل النظام تحسين القص أو الربط بالموازين؟
هذه المتطلبات تحتاج مراجعة فنية قبل تأكيد وجودها أو طريقة تنفيذها. نحدد المعدات والبيانات المطلوبة وطريقة العمل أولًا، ثم نوضح النطاق المناسب دون افتراض أن الربط أو تحسين القص مشمولان.
راجع خطوات التهيئة والتدريب والدعم
اختَر مثالًا مبسطًا لصرف خام ومرتجعه وصرفه مرة أخرى؛ نراجع مساره بين الأمر والمخزن.
متابعة مرتجعات خامات مصانع المعادن | مصنعي برو
تابع رد بقايا الخام الصالحة إلى المخزن ثم صرفها لأمر آخر، بمحاكاة كميات واضحة دون افتراض تحسين قص أو قرار تلقائي بصلاحية الخام.